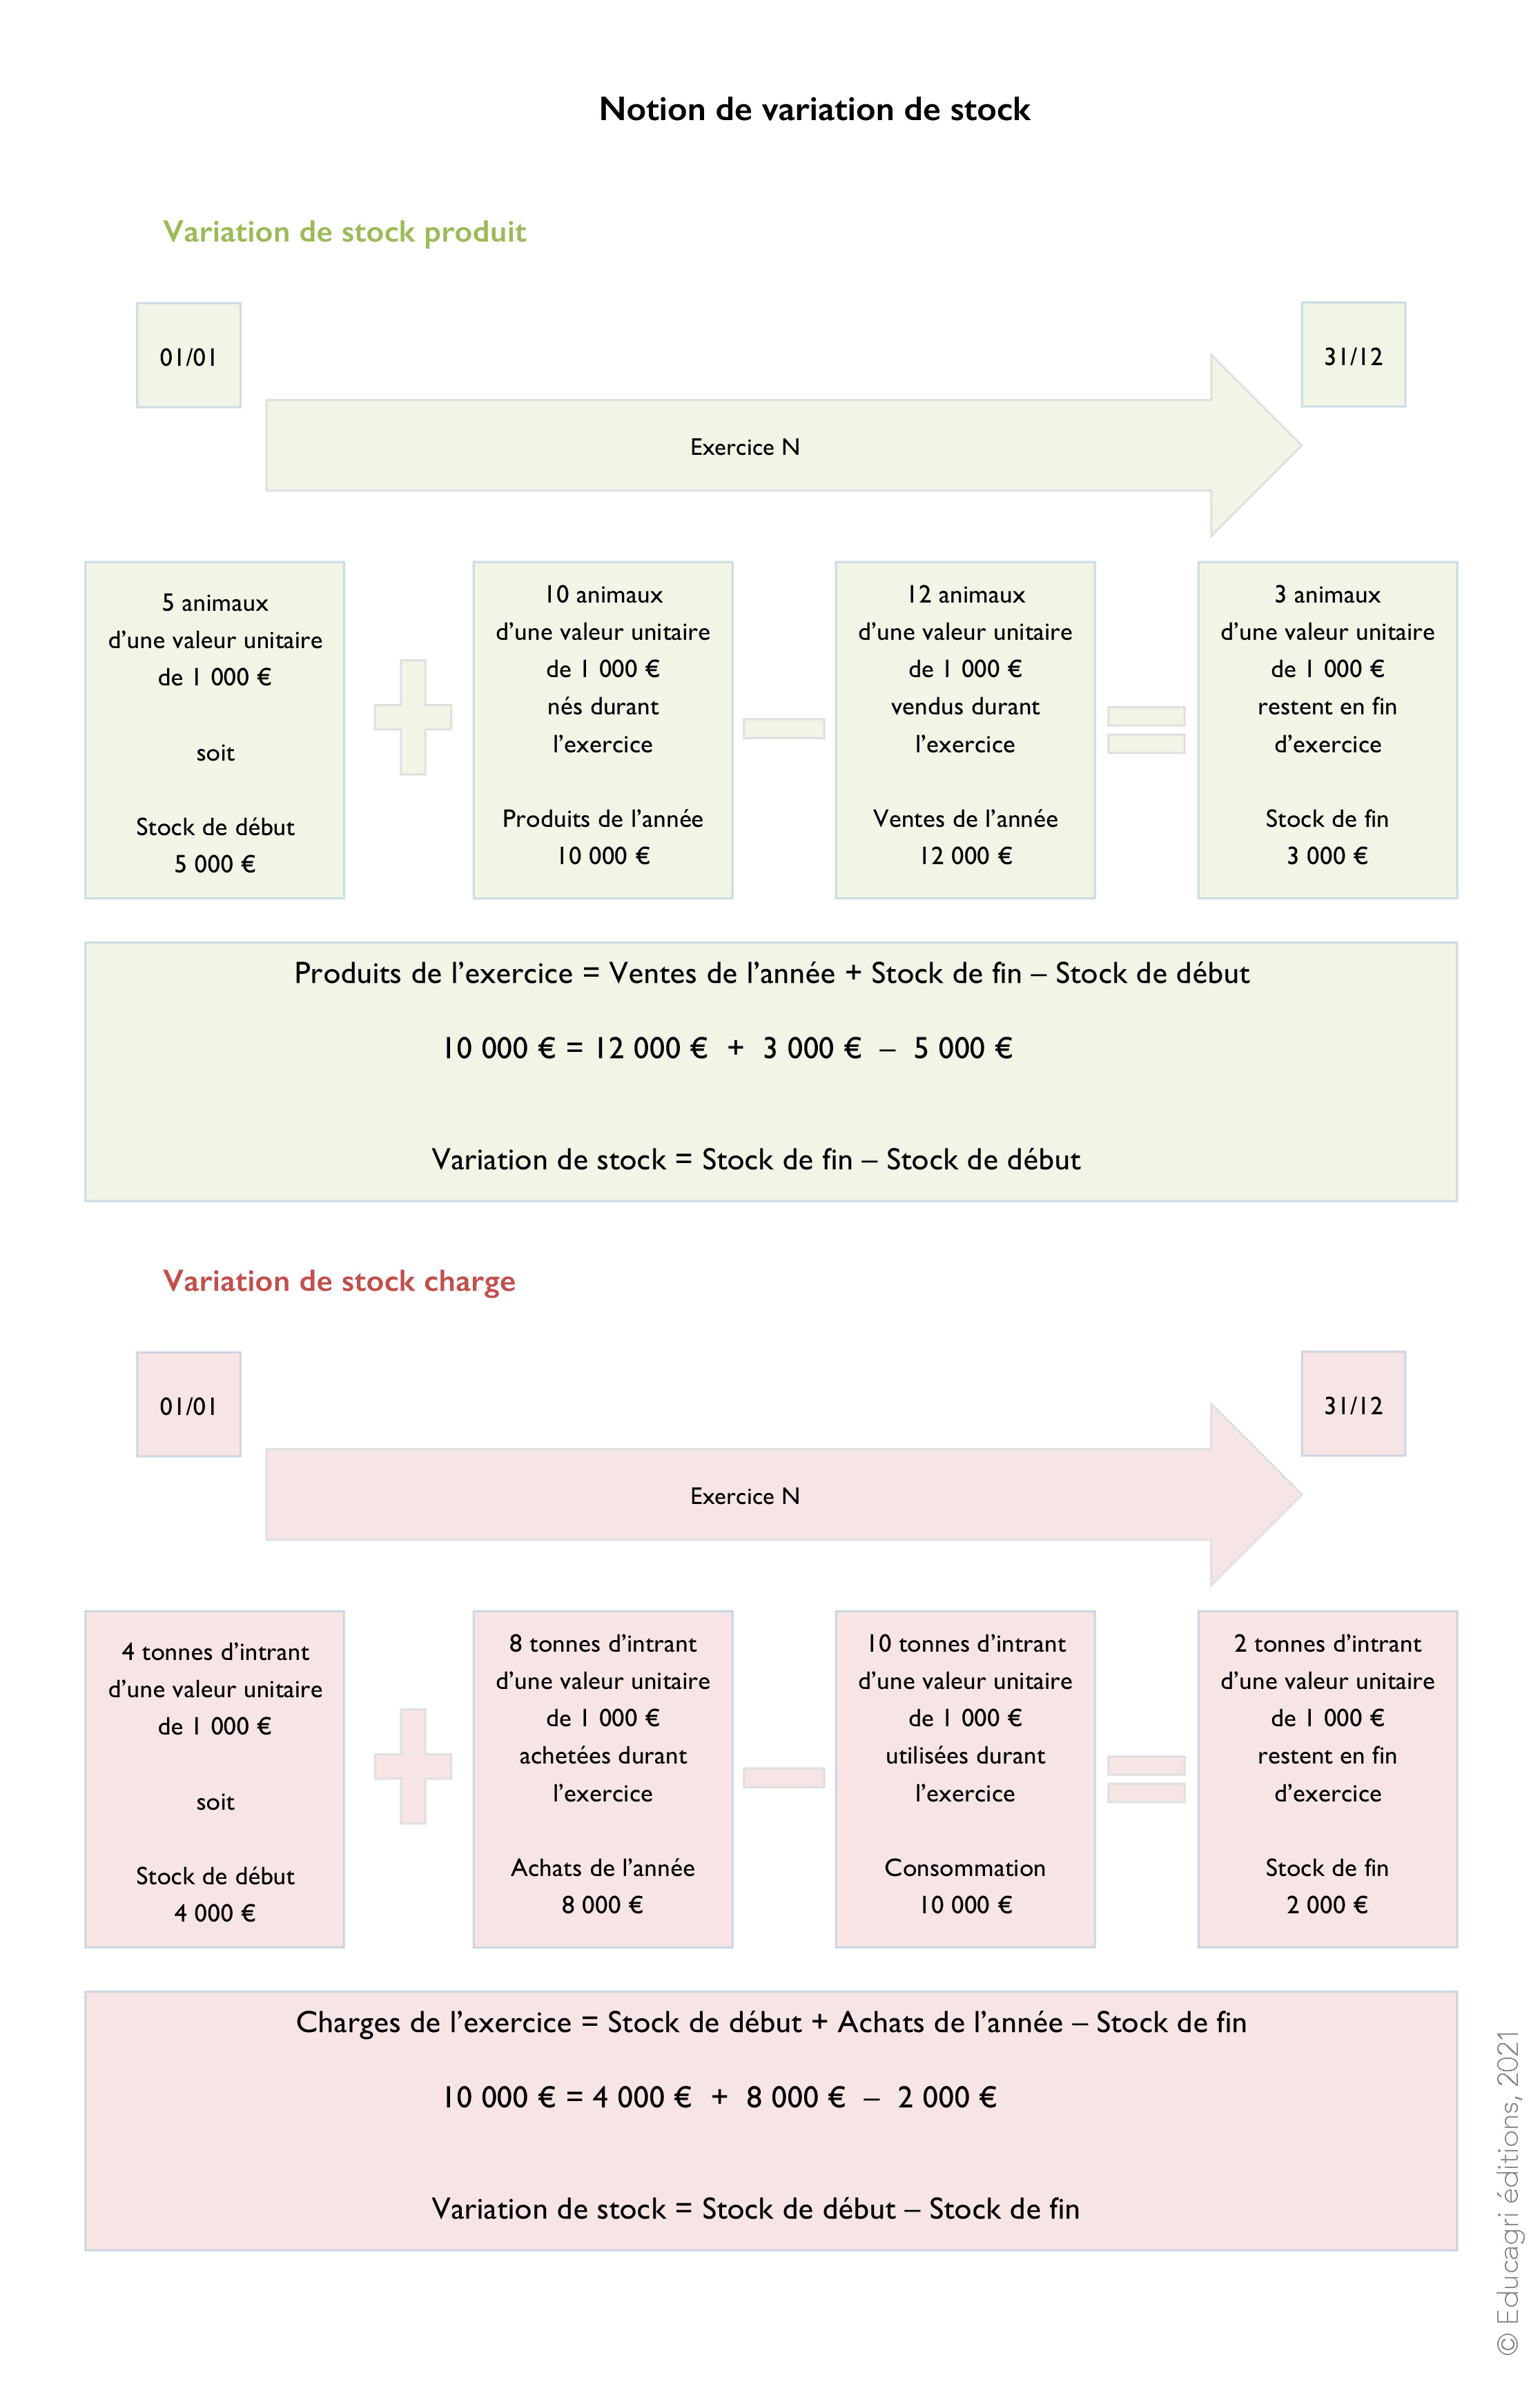
A la fin d’un exercice (souvent à la fin de l’année civile quand l’exercice se termine le 31 dece), il est necessaire d’évaluer le montant des stocks afin de connaître la variation du stock entre le debut et la fin de l’exercice car ce stock a une valeur. Cette valeur va impacter le resultat de l’année et le bilan, en positif ou en négatif.
On va distinguer les stocks de charges et les stocks de produits.
- Les stocks de charges sont les stocks de matières premières (achat, charge que vous avez eu pour produire votre produit/service, comme les granulés ou le foin).
- Les stocks de produits sont les stocks des produits finis que vous vendez, donc la richesse produite avec votre matière première (ex : des poulains, des cours, des stages)
1/ Les stocks de charges / de matière première.
Pour les comptabiliser, on prend le stock de matière première qu’on avait au début de l’exercice et on soustrait ce qu’on a à la fin de l’exercice.
1-->STOCK DEBUT+ ACHAT ANNUELS – CONSOMMATION ANNUELLE = STOCK FIN(exemple avec la fiche)
2-->Ensuite on calcule la Variation de stock = stock initial – stock final
3-→ on calcul la charge de l’exercice = achats + variation de stocks
2/ Les stocks de produits
1-->STOCK DEBUT +PRODUITS DE L ANNEE - VENTES ANNUELLES + STOCKS DE FIN
2-->Ensuite on calcule la variation de stock = stock de fin – stock debut.Elle se calcule de façon inverse aux stocks de charge.
3-→ on calcul le produit de l’exercice = ventes + variations de stocks